Indhold i artiklen
Fra 2025 giver håndværkerfradraget kun fradrag for arbejdsløn til energiforbedringer og klimasikring i fem grupper på skat.dk's liste. Almindeligt håndværk som maling, nyt tagdække, køkken og bad er ikke med (skat.dk pr. 01-10-2026).
| Fradrag | 2025 | 2026 |
|---|---|---|
| Håndværkerfradrag (loft for arbejdsløn) | 8.600 kr. | 9.000 kr. |
| Skatteværdi, gennemsnit med kirkeskat | 25,94 % | 25,92 % |
Kilde: skat.dk og skm.dk, hentet 01-10-2026. Skat.dk afrunder skatteværdien til ca. 26 %.
Du kan få håndværkerfradrag for arbejdsløn til energiforbedringer og klimasikring af din bolig: isolering, nye vinduer og yderdøre, varmepumper og anden opvarmning, solceller, ventilation med varmegenvinding, kloak og dræn på egen grund, radonsikring og arbejde på skorstenen. Det er skat.dk’s liste pr. 01-10-2026. Almindeligt håndværk som maling, nyt tagdække, nyt køkken og nyt bad giver ikke fradrag.
Listen kommer fra bilag 1, punkt B, i ligningsloven, som loven kalder grøn istandsættelse. Den gælder for arbejde udført fra 1. januar 2025. Herunder gennemgår vi de fem grupper, de opgaver der ikke er med, og grænsetilfældene, hvor Skatterådet har taget stilling. Vil du slå en enkelt opgave op, så brug Fradrag A til Å.
De fem grupper på listen
1. Husets ydre lag
- Isolering af tag og loft.
- Isolering af ydervægge, også hulmursisolering.
- Isolering af gulv, fx terrændæk og krybekælder op mod gulvet.
- Udskiftning af ruder og vinduer, terrassedøre og franske altandøre, hvor størstedelen er glas, og forsatsvinduer.
- Udskiftning af yderdøre.
Indvendige døre, nye gulvbrædder og vægge inde i huset er ikke med. Isolering af gulvet er med, men selve gulvbelægningen ovenpå er ikke.
2. Klima- og miljøsikring
- Skorsten: isolerende foring, filter, røgsuger og ændring af skorstenens højde, når ildstedet overholder reglerne.
- Afmontering af brændeovn, når en autoriseret skorstensfejer samtidig nedlægger eller afmelder ildstedet.
- Kloakarbejde på egen grund og udskiftning af kloakrør.
- Fornyelse og etablering af dræn.
- Opsamlingstank, nedsivningsanlæg, minirenseanlæg og rodzoneanlæg.
- Højvandslukkere og regnvandsfaskiner.
- Radonsikring: udsugning og radonspærre.
3. Vedvarende energi
- Installation, reparation og udskiftning af solceller og husstandsvindmøller, også sammen med et batteri. Ikke hvis anlægget drives erhvervsmæssigt.
- Installation, reparation og udskiftning af hele solvarmesystemet med solfanger og varmtvandsbeholder.
Får du pristillæg for et solcelleanlæg eller en husstandsmølle, kan du ikke også få håndværkerfradrag for samme anlæg.
4. Varme og køling
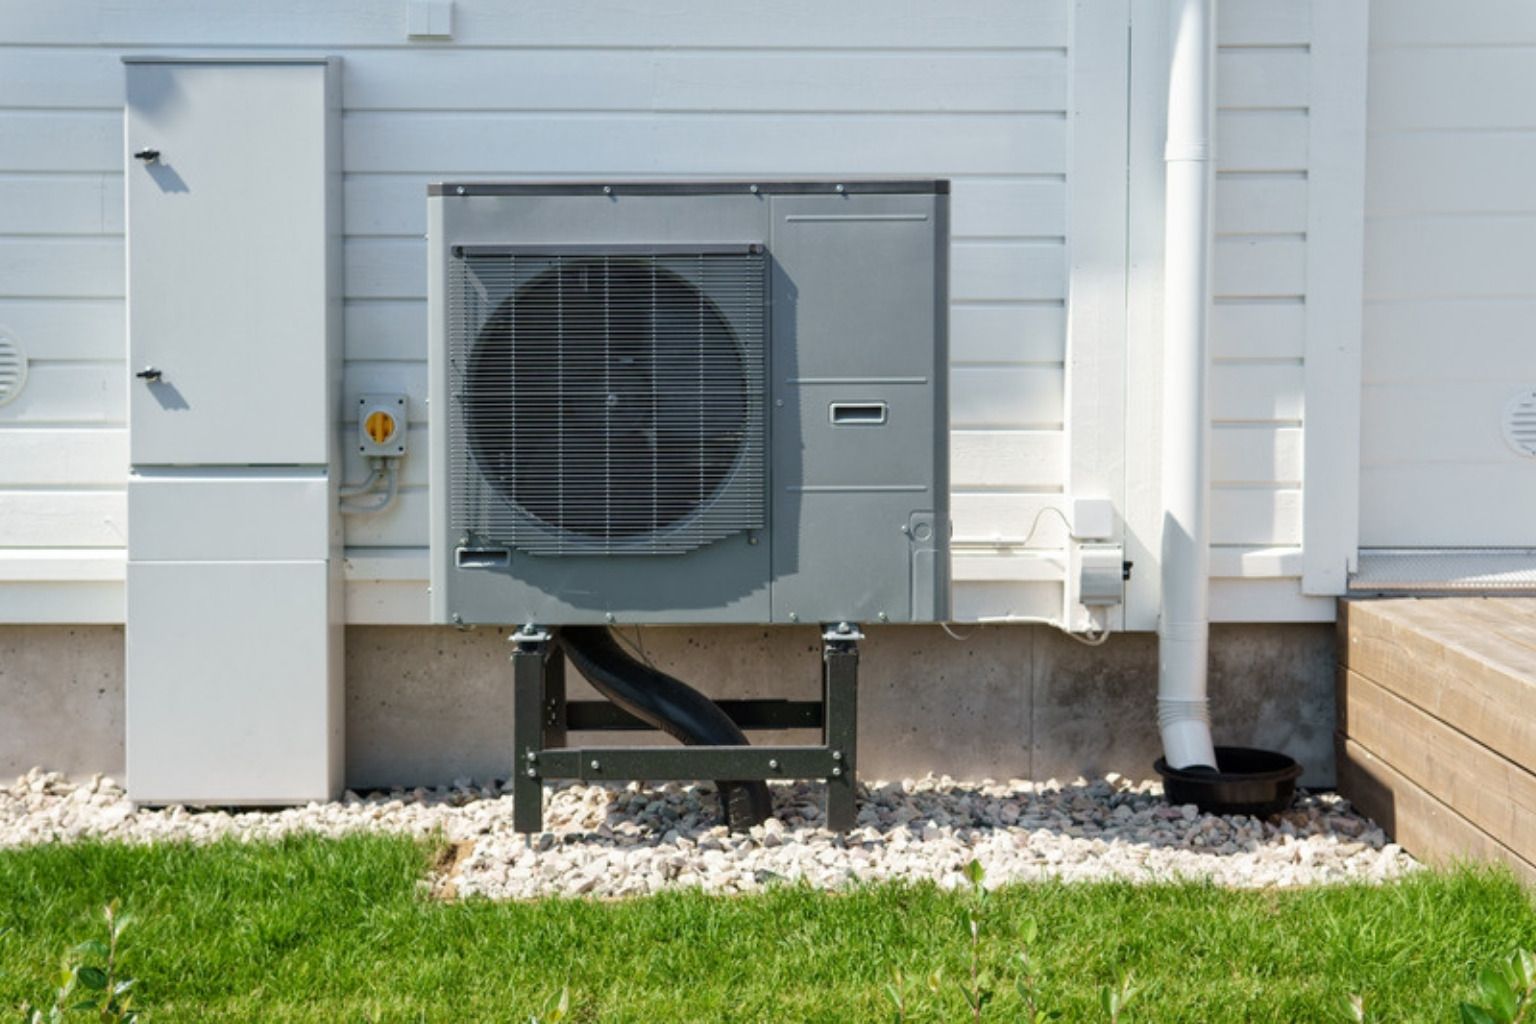
- Varmepumper: installation, reparation, service og udskiftning af luft til luft, luft til vand og jordvarme, inklusive jordslange og borehul.
- Fjernvarmeunits, også med varmtvandsbeholder.
- Radiatorer, vandbåren gulvvarme (slanger og rørføring) og eftersyn af varmeanlægget.
- Varmestyring: termostatventiler på radiatorer, vejrkompensering, urstyring og cirkulationspumper.
- El-vandvarmere.
5. Ventilation
- Installation, reparation, udskiftning og forbedring af balanceret ventilation med varmegenvinding.
Overblik: med eller ikke med?
| Opgave | Håndværkerfradrag | Bemærkning |
|---|---|---|
| Efterisolering af loft | Gælder | Også sammen med nyt tag |
| Nye vinduer og yderdøre | Gælder | Indvendige døre er ikke med |
| Varmepumpe | Gælder | Også årlig service |
| Solceller | Gælder | Batteri kun sammen med solceller |
| Kloak på egen grund | Gælder | Afløb inde i huset er ikke nævnt |
| Nyt tagdække | Gælder ikke | Kun isoleringen giver fradrag |
| Maling inde og ude | Gælder ikke | Gav fradrag før april 2022 |
| Nyt badeværelse | Delvist | Kun gulvvarme med vand, radiatorer og el-vandvarmer |
| Ny eltavle og stikkontakter | Gælder ikke | Elektrikerens arbejde på varmepumpe og solceller er med |
| Ventilation, service og rens | Gælder ikke | Reparation af anlægget er med |
| Ladestander til elbil | Gælder ikke | Står ikke på listen |
| Tilbygning, carport, nybyggeri | Gælder ikke | Kun eksisterende boliger |
Grænsetilfælde, Skatterådet har afgjort
Skatterådet har siden 2025 svaret på en række spørgsmål om, hvor grænsen går. Afgørelserne står i Den juridiske vejledning, afsnit C.A.4.3.6 (version 2026-2):
- Service af varmepumper er håndværkerfradrag, ikke servicefradrag (SKM2025.507.SR). Det betyder, at den årlige service tæller i loftet på 9.000 kr. og ikke i servicefradragets loft.
- Service og rens af ventilationsanlæg giver hverken service- eller håndværkerfradrag. Reparation af anlægget giver derimod håndværkerfradrag (SKM2025.508.SR).
- Husstandsbatteri uden solceller giver ikke fradrag (SKM2025.487.SR). Batteriet er kun med, når det hører til et solcelleanlæg eller en husstandsmølle.
- Blødgøringsanlæg: service, reparation og vedligehold af et fast installeret anlæg giver ikke fradrag (SKM2026.286.SR).
- Anlæg, der renser brusevand til toiletskyl, giver håndværkerfradrag for arbejde udført fra 1. januar 2025.
Er du i tvivl om en opgave, som ikke står her, så spørg Skattestyrelsen, før du trækker den fra. Bliver et fradrag senere nægtet, skal du betale den sparede skat tilbage.
Kun arbejdslønnen tæller
Fradraget dækker arbejdsløn inklusive moms. Materialer, kørsel, leje af stillads og maskiner giver ikke fradrag. Derfor skal fakturaen vise lønnen for sig og opdelt pr. opgave, hvis håndværkeren laver flere ting. Et eksempel:
| Linje på fakturaen | Beløb inkl. moms | Fradrag? |
|---|---|---|
| Arbejdsløn: udskiftning af 6 vinduer | 18.000 kr. | Ja |
| Arbejdsløn: maling af indfatninger | 4.000 kr. | Nej |
| Vinduer og materialer | 46.000 kr. | Nej |
| Kørsel | 1.200 kr. | Nej |
Her er 18.000 kr. fradragsberettiget løn. For én person giver det fradrag op til loftet på 9.000 kr. For to personer kan hele beløbet bruges. Står alt som én samlet sum, kan du risikere at miste fradraget. Se flere eksempler i Hvor meget får man i håndværkerfradrag?
Tjekliste: opfylder opgaven betingelserne?
- Står opgaven på listen ovenfor eller i A til Å?
- Er arbejdet udført 1. januar 2025 eller senere?
- Er det vedligehold eller forbedring af en eksisterende bolig, ikke nybyggeri?
- Bor du i boligen, mens arbejdet laves (eller er det dit sommerhus, som du betaler ejendomsværdiskat af)?
- Er firmaet momsregistreret i Danmark?
- Betaler du digitalt, og viser fakturaen arbejdslønnen for sig?
- Har du ikke fået offentligt tilskud til samme arbejde?
Kan du svare ja til alle syv, giver lønnen fradrag op til loftet.
Fradrag pr. fag
Fradraget følger opgaven, ikke håndværkerens fag. En VVS-installatør kan både lave arbejde, der giver fradrag (radiatorer, fjernvarmeunit, varmepumpe), og arbejde, der ikke gør (nyt toilet, armaturer). Det samme gælder elektrikeren. Læs gennemgangen pr. fag:
- Håndværkerfradrag for VVS-arbejde
- Håndværkerfradrag for elarbejde
- Håndværkerfradrag for maler
- Håndværkerfradrag for nyt tag
- Håndværkerfradrag for varmepumpe
Hvad med rengøring, have og hvidevarer?
Rengøring, vinduespudsning, børnepasning, havearbejde, snerydning, træfældning, rensning af tagrender, installation af tyverialarm og reparation af hårde hvidevarer giver ikke håndværkerfradrag. De giver servicefradrag, som har sit eget loft på 18.300 kr. pr. person i 2026. Læs mere om servicefradraget i 2026.
Spørgsmål og svar
Hvad kan man få håndværkerfradrag for i 2026?
Arbejdsløn til isolering, udskiftning af vinduer og yderdøre, varmepumper, fjernvarmeunits, radiatorer, varmestyring, solceller, solfangere, husstandsvindmøller, ventilation med varmegenvinding, kloak og dræn på egen grund, faskiner, radonsikring, skorstensarbejde og afmontering af brændeovn.
Giver nyt badeværelse håndværkerfradrag?
Nej, selve renoveringen giver ikke fradrag. Men vandbåren gulvvarme, radiatorer og en el-vandvarmer i badeværelset står på listen og giver fradrag for den del af lønnen.
Giver ladestander til elbil håndværkerfradrag?
Ladestander står ikke på skat.dk's liste over ydelser med håndværkerfradrag pr. 01-10-2026.
Er rengøring og havearbejde håndværkerfradrag?
Nej, det er servicefradrag. Servicefradraget har sit eget loft på 18.300 kr. pr. person i 2026.
Kilder
- skat.dk: Håndværkerfradrag, hentet 01-10-2026
- skat.dk: Generelle betingelser, hentet 01-10-2026
- Den juridiske vejledning 2026-2, C.A.4.3.6, hentet 01-10-2026
- Lov nr. 95 af 4. februar 2025 (retsinformation.dk), hentet 01-10-2026
Artiklen er generel vejledning og ikke personlig skatterådgivning. Læs om, hvordan vi arbejder, i vores redaktionelle politik.